
2024和2025年,港股仅获批1家、A股仅1家医疗器械企业IPO;而2026年至今,两地已有7家获批——这组对比鲜明的数据,宣告医疗器械二级市场正在迎来一轮迟到了两年的“翻身仗”。
2026年9月3日上午,在“第十届医疗器械市场分析报告-投融资论坛”上,弗若斯特沙利文(Frost & Sullivan)中国高级合伙人兼董事总经理毛化先生发表了题为《全球医疗器械二级资本市场解读》的演讲。
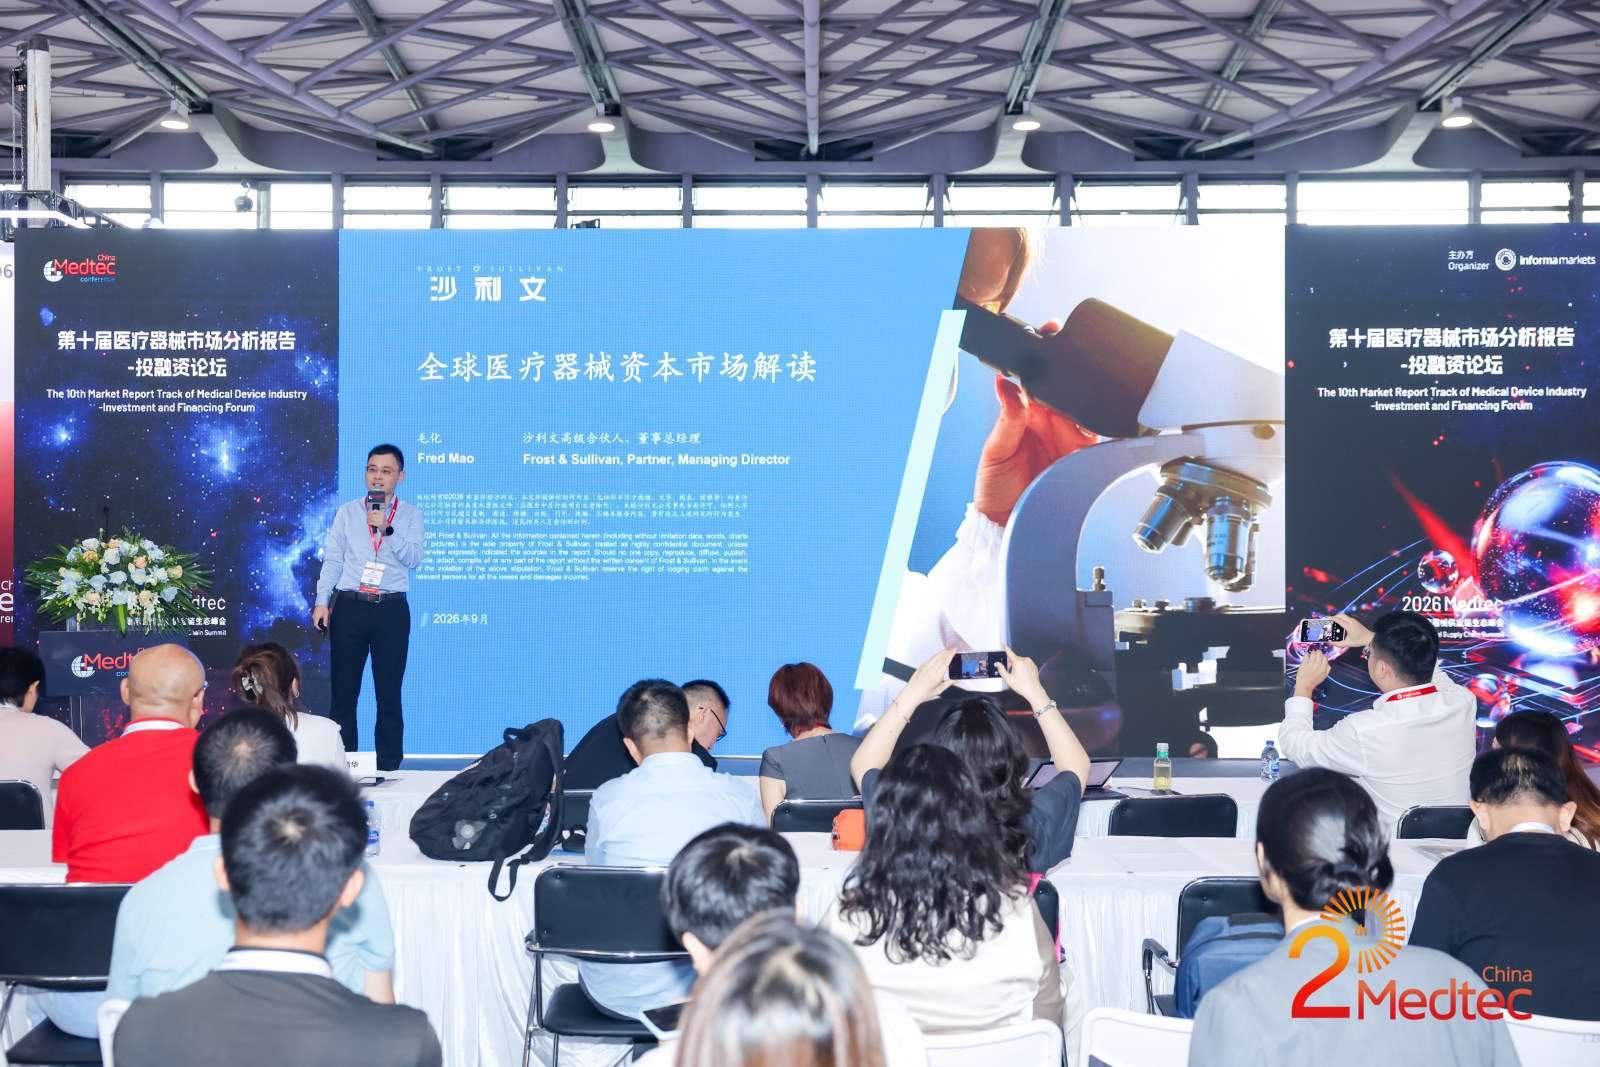
论坛于上海新国际展览中心举行。中国医疗器械资本市场目前正面临着国内增速跑输全球、集采与合规重塑估值体系、以及出海企业地缘政治与贸易壁垒加剧等行业痛点。
毛化先生的核心论点是:二级市场回暖与国际化是当下医疗器械资本故事的两大锚点——估值定价正在从“注册证叙事”转向“临床价值+平台收入+经常性收入+全球收入”的新范式,而中国器械国际化已迈入本地化深耕的第四阶段,前景广阔。
1 全球一级市场稳中向好,中国结构性特征凸显
毛化先生介绍,全球医疗器械融资案例数量虽缓慢下降,但单笔金额持续增加,2026年种子轮与天使轮占比同比提升10%,资本要求企业尽快从技术语言转向临床证据、注册里程碑与商业化节点。
中国一级市场融资数量与金额缓慢增长,早期投资比例因二级市场回暖而显著增加:成熟领域(心血管介入、医学影像)看确定性,脑机接口、PFA等“卡脖子”与新技术方向看成长性。
中国与全球相比呈现出三大特色——机器人赛道全面领先(骨科、神外、腔镜融资与商业化俱佳,精锋、微创机器人亏损持续缩窄)、心血管介入为最大支柱领域且迭代升级不断、PFA为全球竞争最激烈的市场。
2 二级市场分化加剧,定价逻辑转向商业化验证
A股方面,集采政策影响直接反映于股价,资本市场日益看重企业的临床推进效率、渠道能力、商业化组合与国际化成果等综合经营指标;港股方面,上市窗口回暖后对公告反应极其灵敏——装机量、收入增长、亏损缩窄即刻溢价,反之则大幅下跌,“拿证叙事”已不足以撬动估值,必须靠商业化杠杆;美股作为成熟市场,则对不同阶段企业都有清晰的估值锚定体系,不苛求初创企业即刻商业化。
他提炼出未来估值的三大锚定属性:临床价值(创新的起点与终点,新老赛道之分本就是伪命题)、平台收入(AI的拿证场景与收费目录、机器人的软件服务耗材收入)、经常性收入与全球收入。
3 国际化进入第四阶段,区域化打法清晰
毛化先生将中国医疗器械国际化划分为四个阶段:WTO后的低值耗材制造出口、2009-2021年的中端设备与高值耗材升级(疫情验证供应链能力)、2022-2023年IVD与低值耗材退潮、以及2024年至今的第四阶段——早期企业普遍规划国际化,已获证企业疯狂建设本地化团队、注册与供应链,以服务形态对冲地缘政治风险。
地域上,美国市场占比21.6%呈收缩态势,“一带一路”市场增长迅猛,发达国家市场保持稳定;策略上可借鉴国内“高端医院树标杆、腰部医院放术量”的层级逻辑——以美国注册证换取全球顶级临床认可,再辐射腰部发达市场与“一带一路”市场。
产品结构上,三类耗材与中高端设备占比提升,IVD回归合理水平,慢病早筛类产品在东南亚大有可为。
沙利文同步启动第二版《中国医疗器械国际化蓝皮书》,重点聚焦“一带一路”市场。